51 Đinh Tiên Hoàng, phường Tân Định, Tp Hồ Chí Minh
- itpc@tphcm.gov.vn
- +84.28.3823.6738

Còn thiếu chia sẻ dữ liệu giữa các doanh nghiệp để chống lừa đảo trực tuyến
Mỗi năm Giao Hàng Nhanh xử lý hơn 400 triệu giao dịch, kết nối khoảng một triệu người bán với hàng chục triệu người mua. Tổng giá trị giao dịch của hơn 400 triệu đơn hàng vào khoảng 4 tỷ USD.
Ông Lương Duy Hoài, Tổng Giám đốc điều hành Giao Hàng Nhanh, cho hay với quy mô hoạt động lớn, nguy cơ phát sinh các giao dịch có dấu hiệu gian lận mà doanh nghiệp này ghi nhận cũng không nhỏ.
"Có những thời điểm, số vụ việc nghi vấn lừa đảo lên tới khoảng 20.000 giao dịch mỗi tháng", ông Hoài thông tin tại tọa đàm “Xây dựng mạng lưới cảnh báo rủi ro trực tuyến tại Việt Nam” do Hiệp hội An ninh mạng Quốc gia tổ chức mới đây.
Do đó, Giao Hàng Nhanh buộc phải ứng dụng dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) và học máy (Machine Learning) để nâng cao năng lực phát hiện rủi ro.
Mục đích là để nhận diện những bất thường liên quan đến người bán, người mua càng sớm càng tốt, tiến tới ngăn chặn hành vi gian lận ngay từ đầu, thay vì đợi hàng hóa được giao hoặc tiền đã bị chiếm đoạt mới tiến hành xử lý.
Tuy nhiên, năng lực giám sát của một doanh nghiệp, dù được hỗ trợ bởi các công nghệ hiện đại, vẫn có giới hạn nhất định.
Ông Hoài cho hay với đặc thù là đơn vị giao nhận, Giao Hàng Nhanh chỉ có thể theo dõi hành trình hàng hóa từ khi người bán gửi đến khi người mua nhận hàng, cùng những thông tin liên quan phát sinh trong quá trình giao nhận.
Doanh nghiệp không thể quan sát đầy đủ hoạt động trên các kênh giao dịch trực tuyến, sàn thương mại điện tử, hội nhóm Facebook, Zalo hay hệ thống cổng thanh toán.
Khi phát sinh một vụ việc, các đơn vị thường liên hệ với nhau để xác minh, xử lý từng trường hợp riêng lẻ. Nhưng phần lớn quá trình phối hợp vẫn được thực hiện thủ công, chưa hình thành cơ chế chia sẻ thông tin có tính hệ thống.
Không chỉ doanh nghiệp giao nhận, các ngân hàng cũng đang đối mặt với bài toán tương tự.
Mỗi tổ chức có hệ thống phát hiện, tiếp nhận phản ánh, điều tra và xử lý các vụ việc riêng, nhưng thông tin về phương thức, thủ đoạn và các đầu mối lừa đảo chưa được chia sẻ đầy đủ giữa các đơn vị.
Ông Nguyễn Xuân Học, Giám đốc công nghệ Ngân hàng TMCP Quân đội MB, cho biết hiện nay mỗi ngân hàng chủ yếu tự khoanh vùng và xử lý những vấn đề phát sinh trong hệ thống của mình.
Các thông tin về kịch bản lừa đảo, website, ứng dụng được sử dụng để lừa đảo hay những tài khoản thường xuyên nhận tiền từ hoạt động lừa đảo chưa được chia sẻ rộng rãi.
"Mỗi ngân hàng vẫn chủ yếu tự khoanh vùng và xử lý các vấn đề của mình, rất ít chia sẻ thông tin với những ngân hàng khác. Nói thật, có lẽ ngân hàng nào cũng e ngại việc chia sẻ sẽ làm lộ những vấn đề nội bộ", ông Học thẳng thắn chỉ ra, đồng thời cũng cho rằng cần có một đơn vị đủ thẩm quyền, chức năng và công cụ để xây dựng liên minh, tạo điều kiện cho các bên phối hợp và trao đổi dữ liệu.
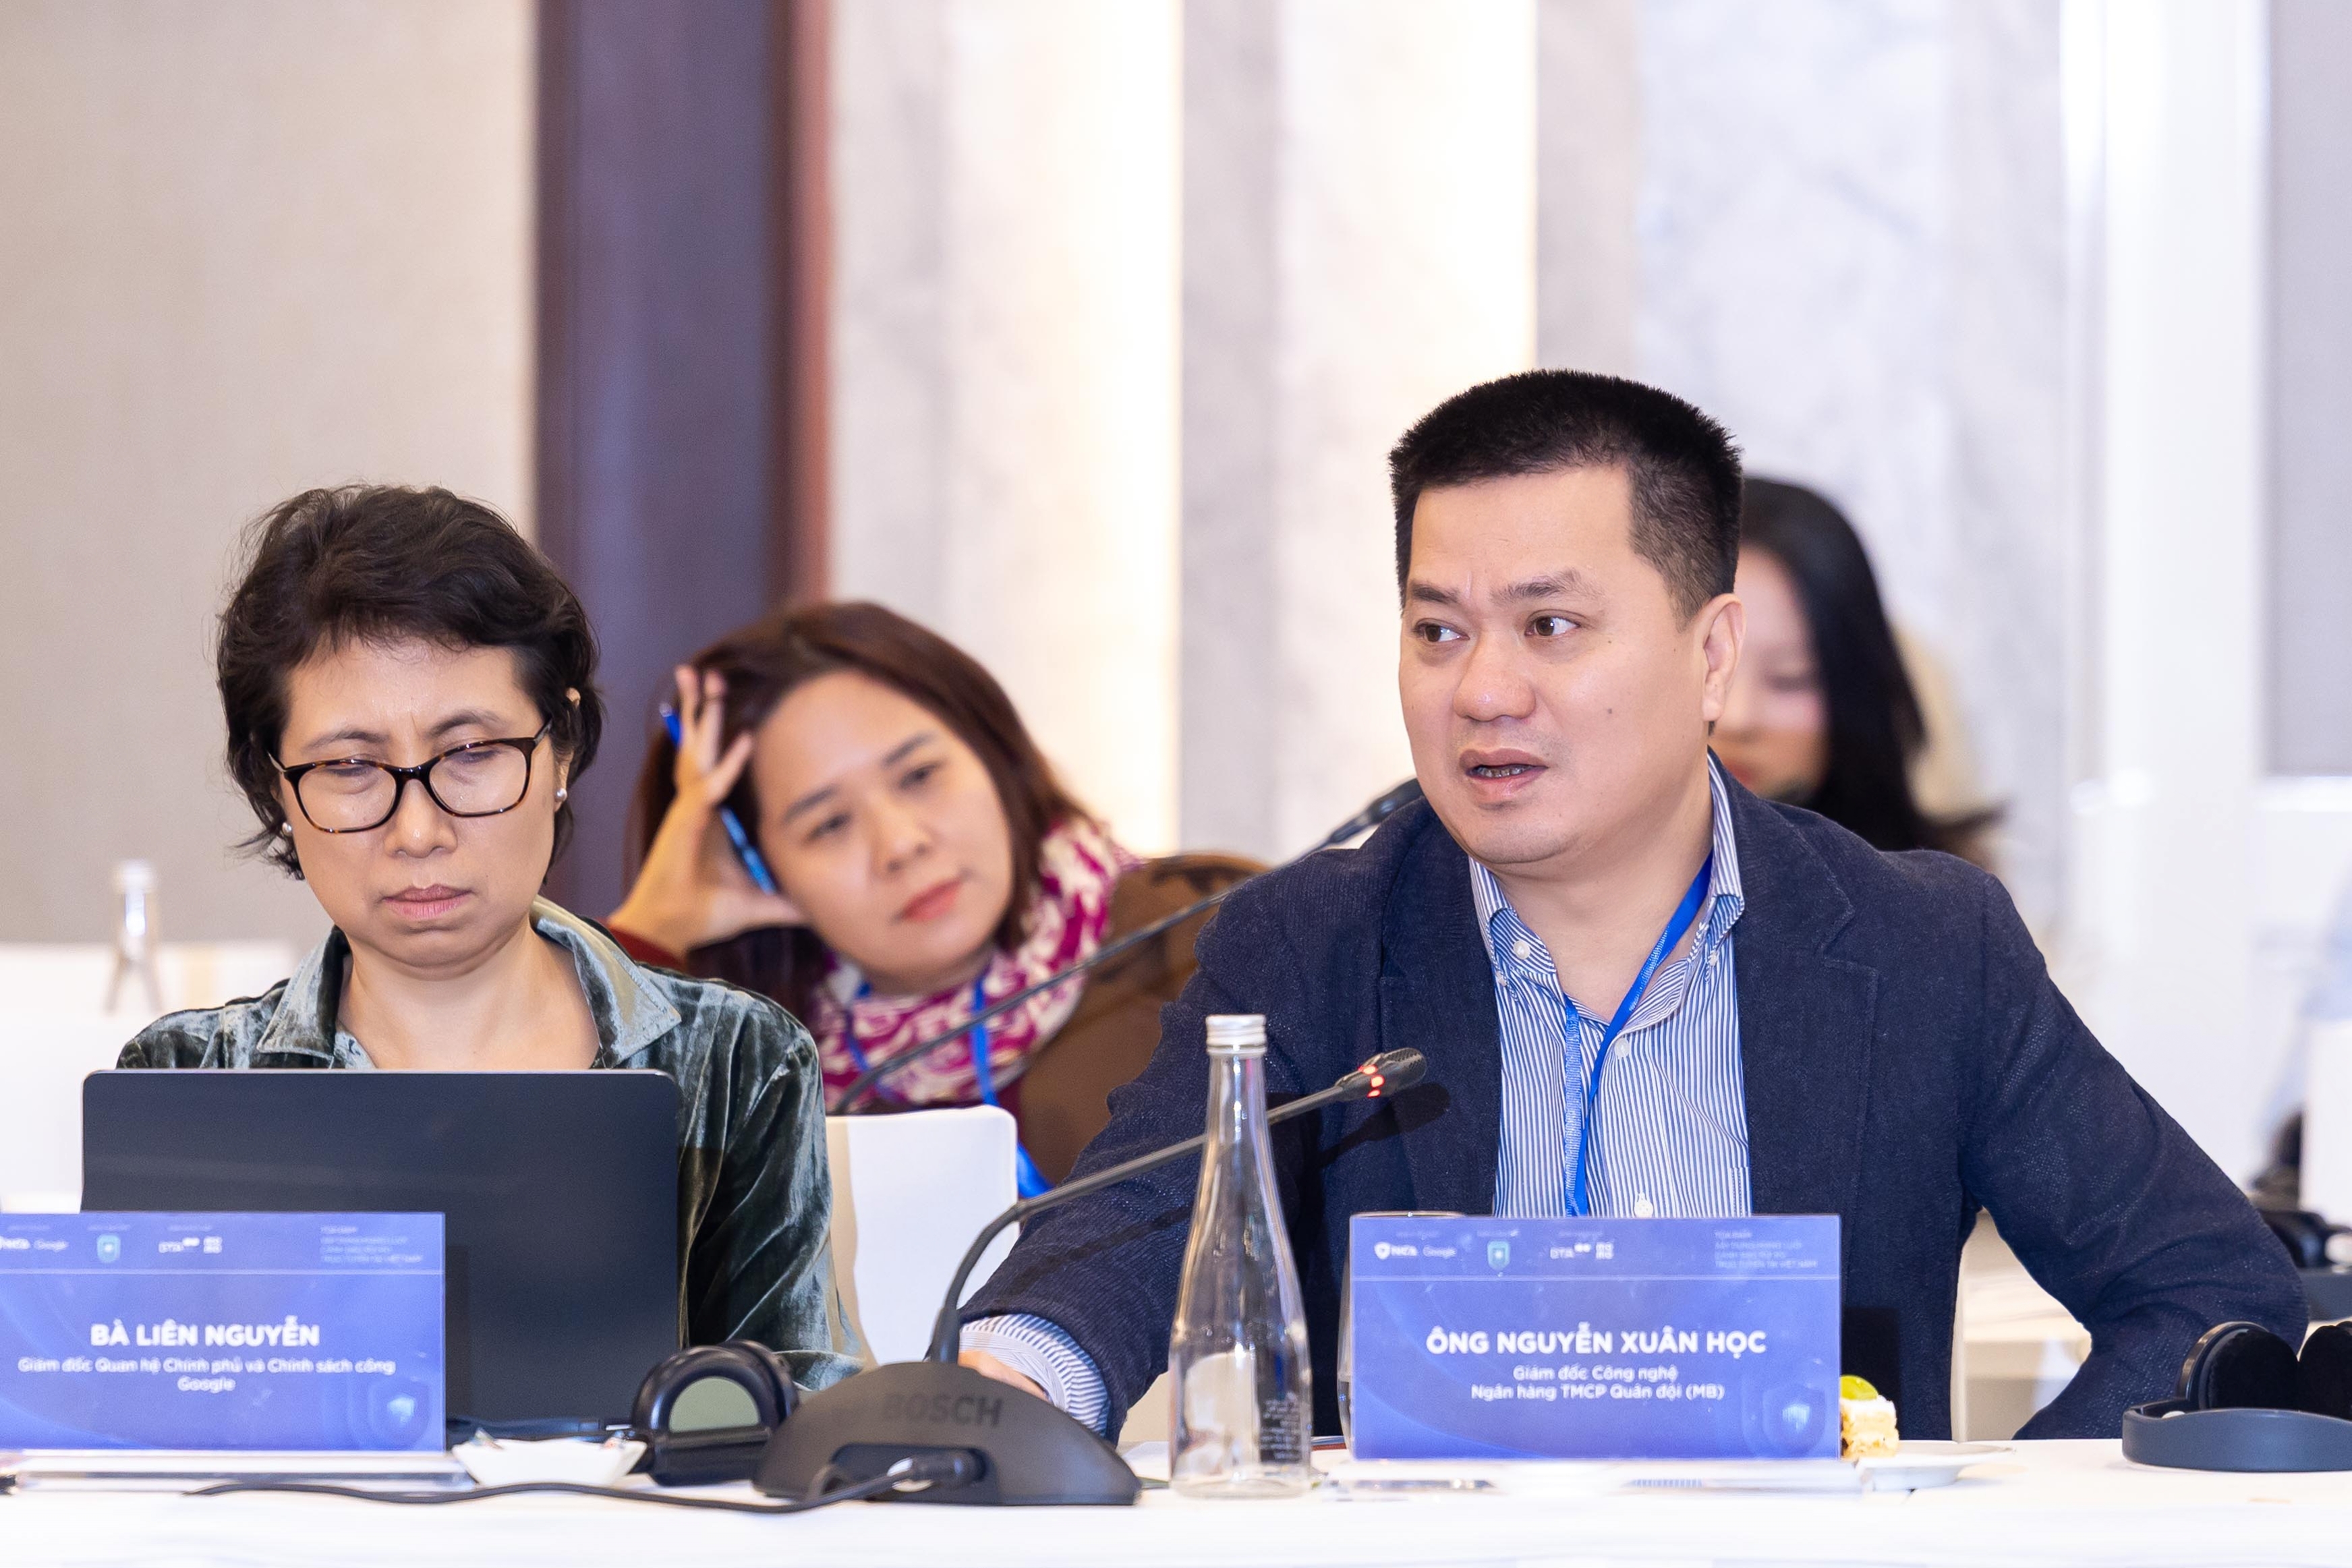
Ông Nguyễn Xuân Học, Giám đốc công nghệ Ngân hàng TMCP Quân đội MB.
Thực tế, MB đã triển khai một số hoạt động kết nối dữ liệu với cơ quan quản lý trong hơn một năm qua. Cụ thể, ngân hàng khai thác hai nguồn thông tin gồm dữ liệu SIMO của Ngân hàng Nhà nước và cơ sở dữ liệu của Bộ Công an về các tài khoản lừa đảo. Việc kết nối này đã giúp ngân hàng ngăn chặn nhiều hành vi có dấu hiệu gian lận, đặc biệt là những trường hợp tiền đang chuẩn bị được chuyển đi nhưng được phát hiện kịp thời.
Theo ông Học, việc kết hợp dữ liệu nội bộ với thông tin từ Ngân hàng Nhà nước và Bộ Công an đã giúp giảm thiểu đáng kể rủi ro lừa đảo.
Tuy nhiên, để mở rộng hiệu quả, cần có một mạng lưới với nguồn dữ liệu phong phú hơn, cùng công cụ kết nối và cơ chế phối hợp có thẩm quyền giữa ngân hàng, tổ chức cung cấp dịch vụ thanh toán, ví điện tử, nền tảng thương mại điện tử và các cơ quan chức năng.
Ông nhấn mạnh, mục tiêu quan trọng nhất là cảnh báo từ sớm, từ xa, ngăn chặn hành vi lừa đảo trước khi được thực hiện. Nếu sự việc đã xảy ra, mạng lưới cần hỗ trợ truy vết nhanh chóng và tạo điều kiện để các tổ chức phối hợp xử lý.
Bởi trên thực tế, ngân hàng có thể nắm được những thông tin nhất định về các nhóm lừa đảo, thậm chí nhận diện được khu vực hoạt động của chúng. Tuy nhiên, ngân hàng không có thẩm quyền tiến hành điều tra, xác minh sâu đối với các đối tượng này. Khi thông tin được chuyển đến cơ quan chức năng, việc chia sẻ kịp thời giữa các đầu mối có thể giúp quá trình xử lý diễn ra nhanh hơn.
Từ những hạn chế trên, sáng kiến Mạng lưới cảnh báo rủi ro trực tuyến đa ngành tại Việt Nam được đề xuất với sự tham gia của cơ quan quản lý nhà nước và cộng đồng doanh nghiệp thuộc nhiều lĩnh vực.
Theo mô hình được giới thiệu tại tọa đàm, Mạng lưới do Cục An ninh mạng (A05), Bộ Công an chủ trì, kết nối các tổ chức trong lĩnh vực tài chính - ngân hàng, ví điện tử, viễn thông, mạng xã hội, thương mại điện tử và giao vận nhằm chia sẻ các tín hiệu rủi ro về lừa đảo trực tuyến theo thời gian thực.
Mô hình tập trung vào việc chia sẻ “tín hiệu rủi ro” thay vì trao đổi tràn lan dữ liệu. Đây là những chỉ báo kỹ thuật nghi vấn liên quan đến hành vi lừa đảo, chẳng hạn số điện thoại, số tài khoản, đường dẫn, website hoặc tài khoản mạng xã hội.
Các tín hiệu này không đồng nghĩa với kết luận pháp lý về hành vi vi phạm, đồng thời không bao gồm dữ liệu cá nhân của nạn nhân.
Về cách thức vận hành, các thành viên đóng góp tín hiệu từ phản ánh của người dân hoặc từ hệ thống phát hiện nội bộ về một đầu mối tập trung mang tên AI Central Hub. Tại đây, dữ liệu từ nhiều nguồn được đối chiếu, liên kết và đánh giá mức độ rủi ro bằng AI, sau đó chia sẻ trở lại cho các thành viên.
Trên cơ sở thông tin nhận được, mỗi tổ chức chủ động lựa chọn phương thức cảnh báo phù hợp với khách hàng và hoạt động của mình. Kết quả xử lý cũng được phản hồi về hệ thống để tiếp tục bổ sung, đánh giá và nâng cao độ chính xác của các tín hiệu.
Mạng lưới vận hành theo các nguyên tắc: thành viên được thẩm định trước khi tham gia; tín hiệu được chia sẻ theo tầng tùy mức độ nhạy cảm; dữ liệu cá nhân được bảo vệ theo quy định pháp luật; quyền lợi, nghĩa vụ và cơ chế khiếu nại được quy định minh bạch trong chính sách thành viên.
Các chức năng của Mạng lưới được cung cấp tập trung trên nền tảng Anti-Scam Hub thông qua cổng thông tin (portal). Người dùng được phân quyền theo vai trò, với hai nhóm góc nhìn chính là quản trị viên nền tảng và thành viên tham gia.
Điểm số và mức độ rủi ro hiển thị trên nền tảng chỉ mang tính chất đánh giá, khuyến nghị để các thành viên tham khảo khi lựa chọn phương án cảnh báo khách hàng. Chỉ những báo cáo ở trạng thái Verified mới được xác định là tín hiệu đã qua xác minh.
Nguon: TBKTVN
https://vneconomy.vn/con-thieu-chia-se-du-lieu-giua-cac-doanh-nghiep-de-chong-lua-dao-truc-tuyen.htm
Tin cùng loại
- Còn thiếu chia sẻ dữ liệu giữa các doanh nghiệp để chống lừa đảo trực tuyến
- Đào tạo nhân lực công nghệ qua thực hành từ bậc phổ thông để làm chủ tự động hóa
- Quốc hội thông qua luật sửa đổi 4 luật thuộc lĩnh vực Công Thương
- Buổi Gặp gỡ Doanh nghiệp (B2B Meet)
- Bốn điểm đột phá nâng tầm chuỗi giá trị nông sản tại AgroViet 2026
